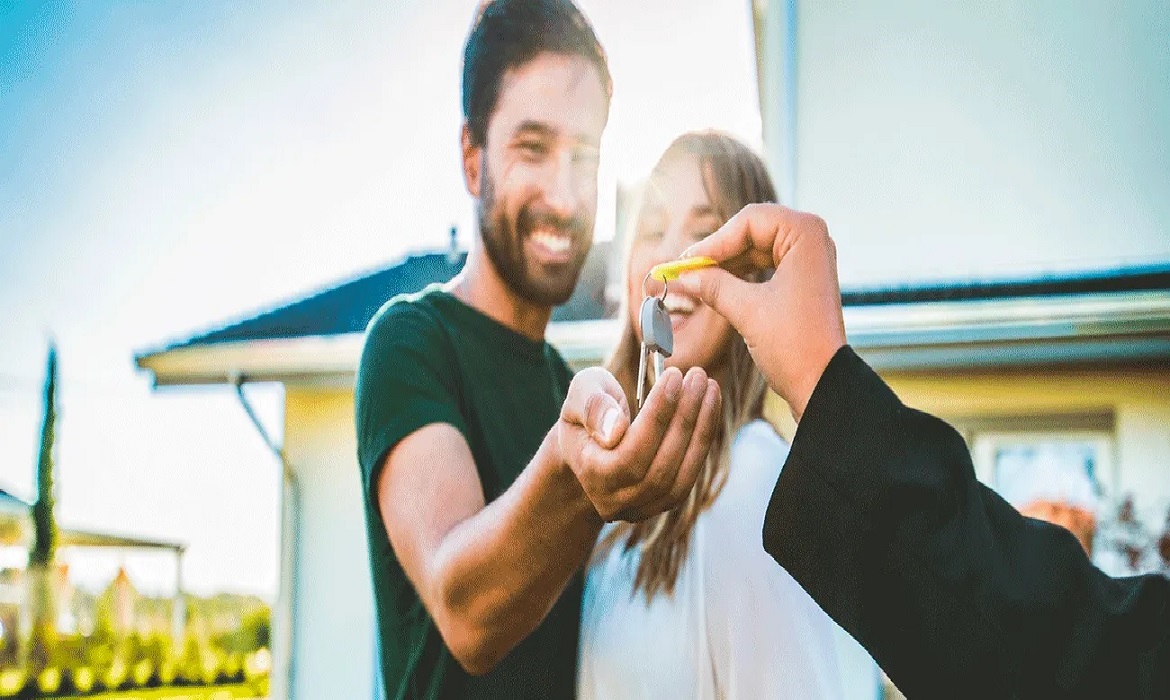
A utilização do saldo do Fundo de Garantia do Tempo de Serviço (FGTS) consolida-se como uma ferramenta estratégica para quem busca adquirir imóveis, proteger o capital contra a inflação e construir ou expandir o patrimônio pessoal. No Sistema de Consórcios, o trabalhador dispõe de flexibilidade e diversas modalidades para destinar esses recursos, permitindo desde a potencialização das chances de contemplação até o abatimento do saldo devedor. Diante de um cenário econômico em que a rentabilidade passiva do fundo exige um planejamento mais assertivo para evitar a perda do poder de compra ao longo do tempo, o consórcio imobiliário desponta como um investimento estruturado e seguro. Além de assegurar a aquisição da casa própria ou comercial, essa modalidade possibilita a transformação do capital acumulado em ativos geradores de renda passiva recorrente por meio do mercado de locação. A combinação do uso inteligente do FGTS com o planejamento de médio e longo prazo oferecido pelas cotas de consórcio dinamiza o orçamento familiar e impulsiona a movimentação econômica do setor.
O saldo acumulado na conta do Fundo de Garantia do Tempo de Serviço (FGTS) pode ser um poderoso aliado para os trabalhadores que planejam adquirir um imóvel e consolidar ou expandir o seu patrimônio financeiro. No âmbito do consórcio imobiliário, além de contar com variadas alternativas regulamentadas para a aplicação desses recursos, o consorciado tem a oportunidade de planejar a aquisição de um bem que, para além da moradia, pode se transformar em uma fonte sólida e contínua de renda.
A lógica econômica fundamental sugere que, ao perceber que determinado patrimônio perde valor real com o passar do tempo devido aos impactos inflacionários, busca-se ativamente alternativas para preservar e rentabilizar esse capital. Nesse contexto, o trabalhador deve estar atento às normas vigentes para a utilização das contas do fundo, aproveitando as vantagens operacionais que o sistema de consórcios oferece.
Segundo destaca Luiz Antonio Barbagallo, economista da Associação Brasileira de Administradoras de Consórcios (ABAC), a adesão ao segmento imobiliário traz oportunidades concretas de otimização financeira: “A boa notícia é que, ao aderir a uma cota de consórcio de imóveis, o consumidor tem à disposição algumas formas de alavancar o rendimento do seu fundo”, detalha o especialista.
A entrada em um consórcio de imóveis deve ser compreendida também sob a ótica dos investimentos. Além de se configurar como um ativo físico com tendência contínua de valorização no mercado, o bem adquirido pode se tornar um gerador futuro de receita por meio de aluguéis. Para maximizar os retornos e atingir os objetivos financeiros desejados, a adoção de estratégias bem estruturadas torna-se fundamental.
Entre as recomendações do setor, destaca-se o investimento em unidades imobiliárias de menor porte, a exemplo de apartamentos de um ou dois dormitórios e estúdios. Esses formatos possuem valores de locação mais acessíveis e registram elevada procura no mercado imobiliário. Outra modalidade promissora e em expansão é a locação por curta temporada, conhecida como Short Stay, voltada para públicos específicos como estudantes e executivos.
Nessa modalidade de hospedagem temporária, a relação com o ocupante não se submete às regras tradicionais da Lei do Inquilinato, permitindo maior flexibilidade operacional ao proprietário. Barbagallo ressalta ainda que imóveis compactos e situados em localizações privilegiadas apresentam maior facilidade de liquidez, seja para venda ou locação, destacando também a compra de terrenos para construção e posterior revenda como excelente alternativa de rentabilização.
Todos esses modelos de investimento imobiliário realizados via consórcio podem ser impulsionados com o uso do FGTS. Cabe ao consorciado definir a melhor destinação para o seu saldo, podendo empregá-lo, por exemplo, na oferta de lances para antecipar a contemplação da cota. “Neste caso, é permitida a utilização de 100% do saldo na conta do fundo”, complementa o economista da ABAC.
Para os consorciados que necessitam de uma carta de crédito de valor superior ao montante originalmente contratado, o saldo disponível no FGTS pode ser utilizado para complementar a compra do imóvel desejado. Já para aqueles que já foram contemplados, adquiriram o bem e seguem quitando as parcelas mensais, o fundo pode ser destinado à amortização do saldo devedor ou à liquidação integral da dívida junto ao grupo de consórcio.
Adicionalmente, o consorciado pode utilizar o FGTS para abater até 80% do valor total de cada parcela do plano contratado, incluindo o pagamento de eventuais penalidades por inadimplência em parcelas em atraso. O aproveitamento dessas flexibilidades regulamentares tem impulsionado volumes crescentes de recursos do fundo no Sistema de Consórcios, consolidando a modalidade como um pilar essencial para a formação de patrimônio no país.
Palavra Chave – Consórcio de imóveis FGTS
Fontes – Associação Brasileira de Administradoras de Consórcios (ABAC)
Texto com apoio da Inteligência Artificial/Edição da Coopnews
Foto – Divugação