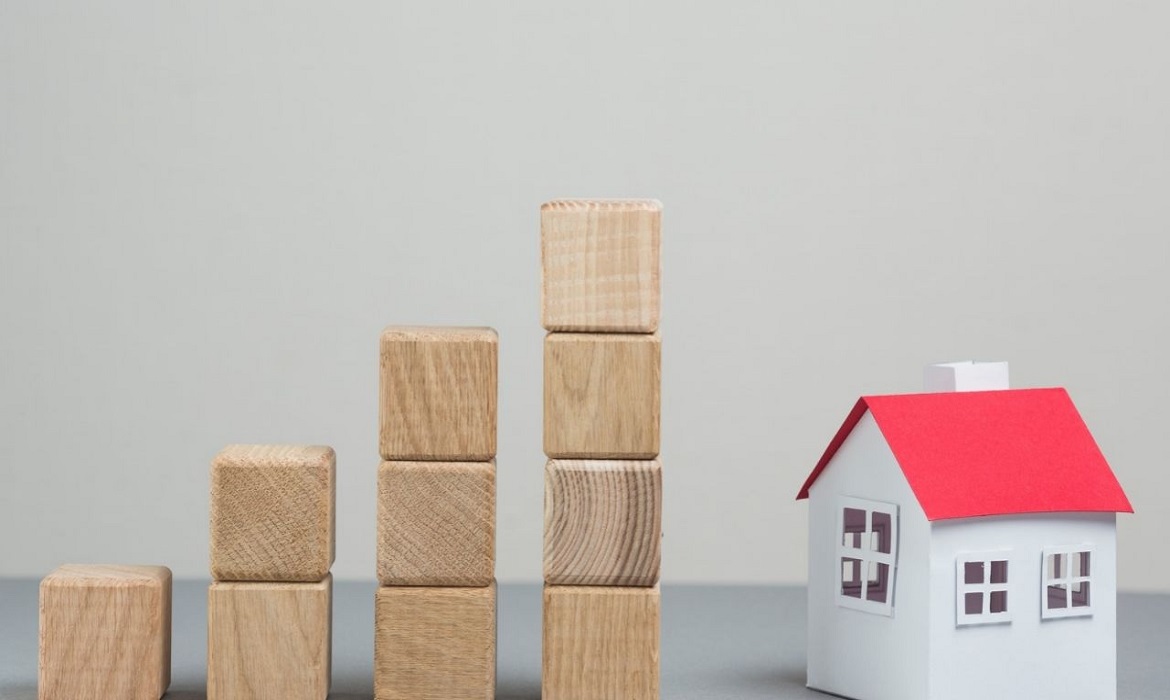
O contínuo aumento no preço dos imóveis urbanos e a manutenção de taxas de juros elevadas no financiamento tradicional vêm redefinindo o comportamento dos consumidores brasileiros em busca da casa própria. Diante desse cenário econômico desafiador, a busca por **consórcio imobiliário** se consolida como uma das principais alternativas para aquisição, construção ou reforma de imóveis. A ausência de juros compostos e a previsibilidade das parcelas atraem tanto famílias interessadas em sair do aluguel quanto investidores focados na expansão planejada de patrimônio. Diferente do crédito imobiliário tradicional, a modalidade baseia-se em um fundo comum gerido por administradoras, no qual os participantes contribuem mensalmente para a contemplação por sorteio ou lance. Com a constante valorização do metro quadrado nos grandes e médios centros urbanos, a atualização anual das cartas de crédito garante que o poder de compra do consorciado seja preservado ao longo do contrato. Essa combinação de flexibilidade, segurança jurídica e custo total reduzido transforma o consórcio em uma escolha estratégica no mercado atual.
O mercado imobiliário brasileiro atravessa um período de transformação impulsionado pelo encarecimento do metro quadrado e pela rigidez das condições de crédito bancário. Em diversas regiões do país, o custo médio para a aquisição de residências e salas comerciais manteve trajetória ascendente, pressionado pela valorização dos insumos da construção civil e pela forte demanda por moradia. Nesse contexto, o financiamento bancário convencional, onerado por taxas de juros elevadas e exigências rigorosas de entrada, tornou-se inacessível para expressiva parcela da população.
Como resposta a essa conjuntura, o **consórcio imobiliário** ganha protagonismo como ferramenta de planejamento financeiro de médio e longo prazo. Por não cobrar juros, mas sim uma taxa de administração diluída ao longo de todo o contrato, a modalidade apresenta um custo total significativamente inferior ao das operações de crédito tradicionais. Essa característica permite que o consorciado planeje a aquisição de imóveis residenciais, comerciais, terrenos ou até mesmo reformas com maior previsibilidade orçamentária.
A dinâmica do consórcio funciona a partir do agrupamento de pessoas físicas ou jurídicas com objetivos semelhantes. Mensalmente, as contribuições dos integrantes alimentam o fundo comum do grupo, viabilizando as contemplações que ocorrem por meio de sorteios periódicos ou pela oferta de lances. Para quem possui recursos guardados ou pretende utilizar o saldo do Fundo de Garantia do Tempo de Serviço (FGTS), a modalidade de lance surge como uma oportunidade para antecipar o acesso à carta de crédito.
Outro fator determinante para o crescimento do setor é a proteção contra a inflação imobiliária. As cartas de crédito passam por reajustes anuais com base em índices oficiais do setor, como o Índice Nacional de Custo da Construção (INCC) ou o Índice Nacional de Preços ao Consumidor Amplo (IPCA). Esse mecanismo assegura que o valor disponibilizado no momento da contemplação seja compatível com os preços praticados pelo mercado no momento da compra.
Especialistas em finanças pessoais destacam que o consórcio imobiliário atende tanto ao comprador final quanto ao investidor. Para quem busca disciplinar o hábito de poupar, o compromisso mensal atua como um mecanismo de autoimposição financeira. Já para investidores, a modalidade possibilita a alavancagem patrimonial sem o endividamento bancário tradicional, permitindo a construção gradual de uma carteira de imóveis geradores de renda de aluguel. A consolidação do consórcio reforça a importância da educação financeira e do planejamento estratégico na concretização de grandes conquistas patrimoniais.
Fontes – ABAV e Análise do Mercado Imobiliário e Financeiro
Texto com apoio da Inteligência Artificial/Edição da Coopnews
Foto – Divulgação
consórcio imobiliário alta no preço dos imóveis
Leia Também – Muito Além da Compra de Bens – Como os consumidores usam o consórcio para organizar a vida financeira – https://radiowebcoopnews.com.br/muito-alem-da-compra-de-bens-como-os-consumidores-usam-o-consorcio-para-organizar-a-vida-financeira/